一、引言
2017年,环境保护部(现生态环境部)发布了《环境保护综合名录(2017年版)》,其中对涂料行业提出了更为严格的环境保护要求。该名录旨在通过分类管理,限制高污染、高环境风险产品的生产与使用,推动行业绿色转型。与此工程塑料及合成树脂作为涂料行业的重要原料,其销售市场也受到相关政策的深刻影响。本文旨在分析《环境保护综合名录(2017年版)》及相关政策对涂料行业的影响,并探讨其对工程塑料及合成树脂销售市场的传导效应。
二、涂料行业环境保护综合名录(2017年版)解读
(一)名录的制定背景与目标
《环境保护综合名录(2017年版)》由环境保护部组织制定,是落实国家生态环境保护政策的重要举措。名录以“高污染、高环境风险”产品为核心,通过对产品生产、使用、废弃等全生命周期环境影响的评估,将产品分为“高污染、高环境风险”产品(简称“双高”产品)和其他产品,并配套差异化环境管理政策。其目标在于:一是遏制“双高”产品盲目发展,引导产业结构调整;二是推动企业采用清洁生产工艺,减少污染物排放;三是为环境经济政策制定提供技术支撑。
(二)涂料行业相关条目分析
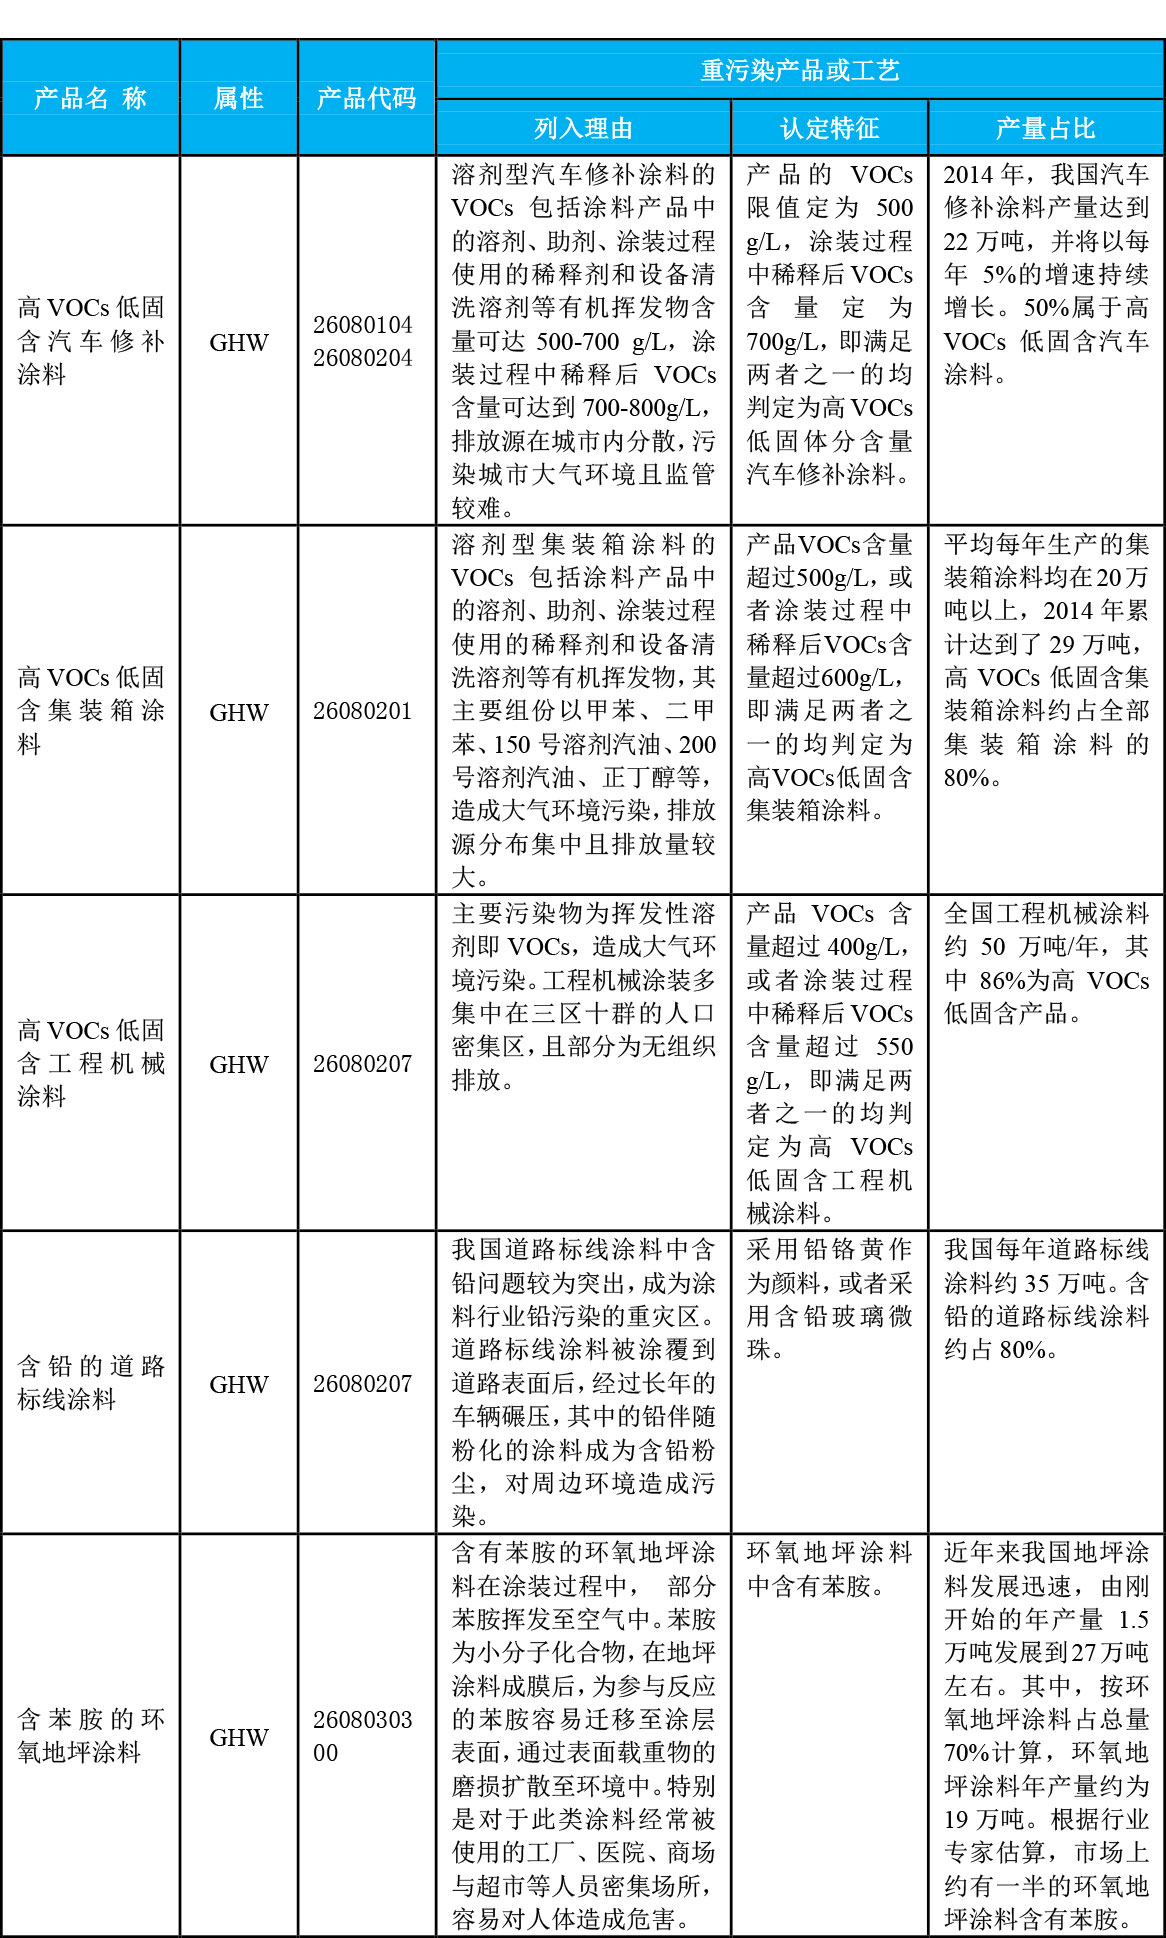
在《环境保护综合名录(2017年版)》中,涂料行业涉及多个产品条目。其中,被列为“双高”产品的涂料主要包括:含铅、铬等重金属的涂料,高VOCs含量的溶剂型涂料,以及部分具有环境风险的农药涂料等。对于这些产品,名录建议采取限制生产、使用和出口等措施。名录也鼓励发展水性涂料、粉末涂料、辐射固化涂料等环境友好型涂料。这一分类直接影响了涂料企业的产品结构调整方向,进而波及上游原材料市场。
(三)配套政策与实施机制
与名录配套的政策包括:一是环境影响评价中的环境风险防控要求,对于涉及“双高”产品的项目,需严格环评审批;二是排污许可管理制度,将“双高”产品生产纳入重点管理;三是绿色信贷、绿色税收等经济政策,对“双高”产品生产实施限制性措施。名录还与国家产业结构调整指导目录、市场准入负面清单等政策衔接,形成政策合力。
三、相关环保政策对涂料行业的影响
(一)VOCs治理政策
涂料行业是VOCs排放的重点行业之一。2017年前后,国家层面出台了《“十三五”挥发性有机物污染防治工作方案》等政策,对涂料生产和使用环节的VOCs排放提出严格要求。溶剂型涂料因VOCs含量高,其生产和使用受到明显限制,而水性涂料、粉末涂料等环境友好型涂料得到鼓励。这一政策导向直接改变了涂料产品结构,进而影响原材料需求。
(二)产业结构调整政策
《产业结构调整指导目录(2019年本)》将“水性木器涂料、水性工业涂料”等列为鼓励类,而将“改性淀粉涂料、改性纤维涂料”等列为限制类,部分溶剂型涂料被列入淘汰类。这一调整加速了涂料行业“油改水”进程,推动了工程塑料及合成树脂在环境友好型涂料中的应用。
(三)环保税与排污许可制度
2018年1月1日起施行的《环境保护税法》对应税污染物征收环保税,涂料行业作为VOCs排放重点行业,税负增加。排污许可制度要求企业持证排污,对涂料企业的环保设施和工艺提出更高要求。这些政策促使涂料企业加大环保投入,淘汰落后产能,转向绿色生产。
四、对工程塑料及合成树脂销售的影响
(一)工程塑料及合成树脂在涂料行业的应用
工程塑料及合成树脂是涂料行业的重要原材料。其中,合成树脂是涂料成膜物质的主要组成部分,包括丙烯酸树脂、环氧树脂、聚氨酯树脂、醇酸树脂等。工程塑料在涂料行业的应用相对较少,但部分工程塑料(如聚碳酸酯、尼龙等)可用于涂料包装容器、生产设备零部件等。工程塑料及合成树脂还广泛应用于建筑、汽车、电子电器等领域,因此其销售市场受多行业政策影响。
(二)环保政策对合成树脂销售的直接影响
- 水性涂料发展带动水性树脂需求增长:环保政策推动水性涂料发展,进而带动水性丙烯酸树脂、水性聚氨酯树脂、水性环氧树脂等需求快速增长。据行业统计,2017-2020年,我国水性工业涂料产量年均增速超过15%,相应水性树脂市场需求显著提升。
- 粉末涂料发展带动粉末树脂需求:粉末涂料作为无溶剂涂料,VOCs排放几乎为零,受到政策鼓励。其关键原料聚酯树脂、环氧树脂、丙烯酸树脂等需求随之增加。
- 溶剂型涂料受限影响部分树脂销售:随着溶剂型涂料产量下降,用于溶剂型涂料的传统树脂(如醇酸树脂、部分丙烯酸树脂)需求受到抑制,部分树脂企业面临转型压力。
- 生物基树脂等绿色产品迎来机遇:环保政策鼓励绿色低碳产品,生物基树脂、可降解树脂等环境友好型合成树脂获得发展空间。
(三)工程塑料销售受到的传导影响
工程塑料在涂料行业的直接应用有限,但通过以下途径受到间接影响:一是涂料企业绿色转型带动生产设备升级,对工程塑料零部件(如耐腐蚀泵阀、管道)需求可能增加;二是环保包装要求提升,涂料包装容器向可回收、轻量化发展,工程塑料在包装领域的应用可能扩大(如高阻隔塑料桶);三是合成树脂市场变化影响工程塑料市场格局,部分树脂企业调整产品结构,可能涉及工程塑料与通用树脂的产能转换。
(四)区域市场与细分领域差异
环保政策的执行力度存在区域差异。京津冀、长三角、珠三角等大气污染防治重点区域,涂料行业“油改水”进程较快,对水性树脂需求旺盛;而中西部地区政策执行相对缓和,传统溶剂型涂料仍有一定市场。细分领域差异明显:建筑涂料水性化率已超过90%,而工业涂料水性化率仍较低,但增长潜力大。工程塑料及合成树脂销售需针对不同区域和细分市场制定差异化策略。
五、对工程塑料及合成树脂销售企业的应对建议
(一)产品结构优化
合成树脂销售企业应加大水性树脂、粉末涂料用树脂、辐射固化树脂等环境友好型产品的研发与推广力度,逐步降低溶剂型树脂占比。关注生物基树脂、可降解树脂等前沿领域,抢占绿色市场先机。工程塑料销售企业可针对涂料行业环保设备、包装等需求,开发专用料牌号。
(二)市场拓展策略
一是深耕水性涂料市场,与水性涂料生产企业建立战略合作,提供配套树脂产品和技术服务;二是拓展粉末涂料市场,抓住“漆改粉”机遇,扩大粉末涂料用聚酯树脂、环氧树脂等销售;三是关注工业涂料水性化进程,提前布局汽车涂料、木器涂料、集装箱涂料等细分市场的水性树脂供应。
(三)合规与绿色发展
销售企业应密切关注环保政策动态,确保产品符合环境标准。对于涉及“双高”产品目录的树脂产品,应加快替代或升级。积极推进绿色工厂、绿色产品认证,提升企业环保形象,增强市场竞争力。
(四)产业链协同
加强与涂料企业的技术合作,共同开发适用于新环保要求的树脂产品。参与行业标准制定,推动建立水性树脂、粉末树脂等产品的质量标准和应用规范。通过产业链协同,实现从材料供应到涂料应用的整体绿色升级。
六、结论
《环境保护综合名录(2017年版)》及相关环保政策对涂料行业产生了深远影响,推动了涂料产品结构向环境友好型方向调整。这一调整传导至上游原材料市场,使工程塑料及合成树脂销售呈现结构性变化:水性树脂、粉末树脂等绿色产品需求增长,传统溶剂型树脂需求萎缩。工程塑料虽直接受影响较小,但通过设备升级、包装需求等途径受到间接影响。销售企业应主动适应政策导向,优化产品结构,拓展绿色市场,加强产业链协同,以实现可持续发展。随着环保政策持续加码和绿色消费需求升级,工程塑料及合成树脂销售企业唯有坚持绿色创新,才能在变革中赢得先机。