工程塑料及合成树脂是新材料产业的重要组成部分,广泛应用于汽车、电子电气、家电、医疗器械、航空航天等领域。随着下游产业升级和国产替代进程推进,我国工程塑料行业保持较快增长,但外资企业仍在高端市场占据较大份额,行业格局呈现“大而不强、结构性分化”的特征。
一、行业发展现状
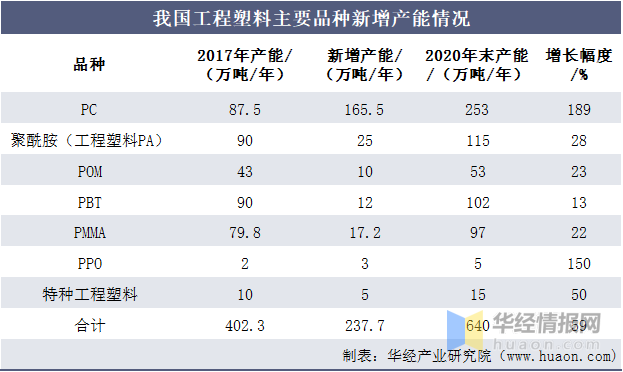
- 市场规模持续扩大。我国已成为全球最大的工程塑料消费市场之一。汽车轻量化、电子电器小型化、新能源装备快速扩张,带动PA、PC、POM、PBT、PPS等主要品种需求稳步增长。工程塑料及合成树脂销售在化工新材料板块中保持较高增速,部分品类年复合增长率高于行业平均水平。
- 产品结构逐步优化。通用工程塑料(如PA、PC、POM、PBT)国产化率明显提升,部分龙头企业已具备规模化生产能力;特种工程塑料(如PPS、PEEK、LCP、PI)仍处于追赶阶段,进口依赖度较高。改性塑料环节发展较快,国内企业在改性配方、应用加工方面积累了一定优势。
- 外资企业占据较大份额。在高端工程塑料及特种树脂领域,外资企业凭借技术、品牌和专利优势占据主导地位。SABIC、BASF、DuPont、Covestro、Celanese、Polyplastics等国际化工巨头在高性能材料、关键单体和高端牌号方面份额较高,尤其在汽车电子、医疗、半导体等对材料稳定性要求严格的领域优势明显。外资企业通过在华建厂、合资合作和本地化研发巩固市场地位,在工程塑料及合成树脂销售中占据较大比重。
- 国内企业加速追赶。万华化学、金发科技、云天化、华峰集团、中化国际等国内企业加大研发投入,在PA、PC、POM、PBT及改性材料领域扩大产能,部分产品已实现进口替代。改性塑料企业依托成本和服务优势,在中低端市场占有率较高,并逐步向高端应用拓展。
- 区域集群特征明显。长三角、珠三角和环渤海地区集中了主要工程塑料生产企业和改性加工企业,靠近汽车、电子、家电等下游客户,形成较为完整的产业链配套。
二、存在的主要问题
一是高端产品自给率不足。特种工程塑料和高端牌号仍依赖进口,关键单体、催化剂和加工工艺存在短板。二是行业集中度有待提升。改性塑料企业数量多、规模小,同质化竞争较为突出,价格战影响盈利能力。三是研发投入和原创能力不足。国内企业在基础树脂合成、材料改性机理和长期性能数据积累方面与外资企业仍有差距。四是绿色低碳转型压力增大。环保法规趋严,对可回收、生物基和低挥发性工程塑料提出更高要求。
三、发展趋势分析
- 国产替代向高端延伸。随着国内技术突破和政策支持,工程塑料国产化将从通用品种向特种工程塑料和高端应用延伸。预计PPS、PEEK、LCP等品种的国产份额将逐步提升,工程塑料及合成树脂销售结构将向高附加值方向调整。
- 下游需求驱动材料升级。新能源汽车、储能、5G通信、人工智能和医疗器械等领域对耐高温、阻燃、导热、绝缘和轻量化材料需求增长,推动工程塑料向高性能、功能化和定制化方向发展。
- 改性化和合金化持续深化。通过共混、增强、填充和合金化技术提升材料综合性能,拓展在结构件、精密部件和极端工况下的应用,改性塑料企业将加快向系统解决方案提供商转型。
- 绿色低碳成为重要方向。生物基工程塑料、化学回收和物理回收技术将加速产业化,低碳足迹产品成为外资和国内龙头企业竞争的新焦点。
- 行业整合与协同增强。落后产能逐步出清,龙头企业通过并购重组和产业链一体化提升竞争力;外资企业与国内企业在研发、渠道和供应链上的合作将更加紧密,市场竞争格局趋于集中。
四、
我国工程塑料行业处于需求扩张与结构升级并行的阶段。外资企业仍在高端市场和工程塑料及合成树脂销售中占据较大份额,但国内企业追赶步伐加快。未来行业将围绕高端化、功能化、绿色化和国产化展开竞争,具备技术积累、产业链协同和应用服务能力的企业有望在格局重塑中占据有利位置。